Nel contesto economico contemporaneo, caratterizzato dall’internazionalizzazione dei gruppi d’impresa e dalla crescente complessità delle operazioni transfrontaliere, la corretta determinazione dei prezzi di trasferimento (transfer pricing) rappresenta non solo un fondamentale dovere di conformità fiscale, ma un presidio strategico di legalità e trasparenza societaria.
L’adozione di un modello organizzativo e gestionale ex d.lgs. 8-6-2001, n. 231 (MOG 231) orientato alla prevenzione dei reati tributari previsti dall’art. 25-quinquiesdecies si configura, oggi più che mai, come uno strumento indispensabile per le società che intrattengono rapporti commerciali e finanziari infragruppo con consociate estere.
I più rilevanti rischi per le imprese derivano principalmente dalle condotte di manipolazione artificiale dei corrispettivi infragruppo volte a sottrarre base imponibile all’ordinamento nazionale verso giurisdizioni a fiscalità privilegiata.
Tali condotte trovano potenziale applicazione nelle fattispecie di dichiarazione infedele (art. 4 d.lgs. 10 marzo 2000, n. 74) o, nei casi più gravi connotati da artifici contabili delle controparti estere, di dichiarazione fraudolenta mediante altri artifici (art. 3 d.lgs. 10 marzo 2000, n. 74).
La giurisprudenza di legittimità e la prassi dell’amministrazione finanziaria hanno sviluppato principi particolarmente rigorosi nella valutazione delle transazioni intercompany. Sul punto, s’è affermato che la mera predisposizione documentale della transfer pricing documentation (masterfile e documentazione nazionale) o il rispetto formale del principio di libera concorrenza (arm’s length principle) non sono sufficienti a escludere la responsabilità dell’ente: la disciplina sui prezzi di trasferimento tutela l’effettiva rispondenza economica delle operazioni e il modello esime la società solo se i criteri di determinazione del valore normale sono concretamente applicati, tracciabili e privi di finalità elusive o fraudolente.
Alla luce di quanto precede, l’implementazione di un MOG 231 idoneo ed efficace per la prevenzione dei reati da transfer pricing richiede un approccio sistemico che prenda in considerazione l’intera catena dei rapporti infragruppo, integrandosi armonicamente con le linee guida OCSE, la normativa fiscale e le procedure di controllo di gestione.
Il MOG 231 deve rispondere alle esigenze previste dall’art. 6 d.lgs. 8-6-2001, n. 231 individuando le attività nel cui ambito può insidiarsi il rischio di commissione di reati e prevedere, di conseguenza, specifici protocolli di controllo e presidi di allerta preventiva.
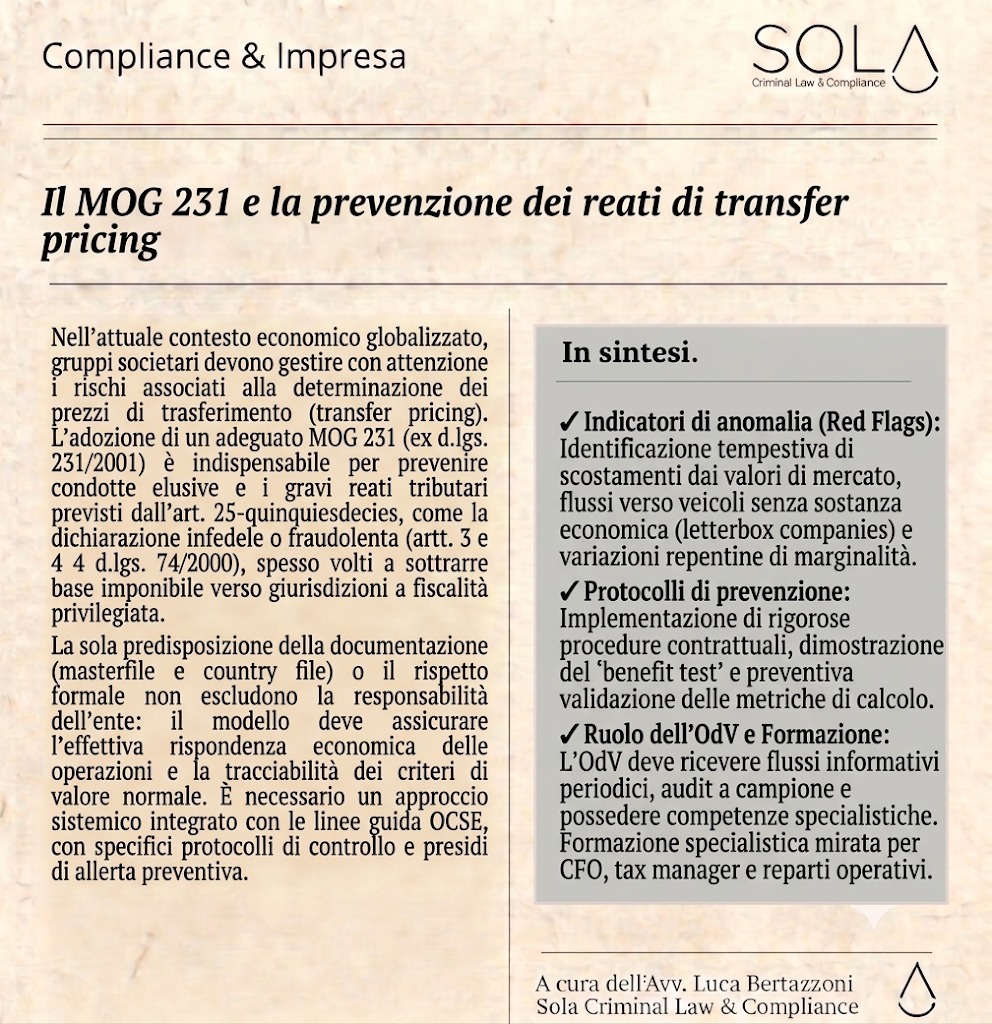
Gli indicatori di anomalia (red flags) e i protocolli di prevenzione
L’art. 6, comma 2, lett. c), d.lgs. 8-6-2001, n. 231 richiede di “individuare modalità di gestione delle risorse finanziarie idonee ad impedire la commissione dei reati”.
Prescrizione, quest’ultima, che, in materia di prezzi di trasferimento, si traduce nella necessità di implementare meccanismi capaci di intercettare tempestivamente specifici indici di allarme operativo e contabile:
- scostamenti ingiustificati dai valori di mercato: l’applicazione di ricarichi o marginalità palesemente distonici rispetto ai parametri di benchmark oggettivi desumibili da comparabili di mercato indipendenti;
- flussi verso veicoli societari privi di sostanza economica: la fatturazione di servizi infragruppo (management fees, royalty, costi di ricerca e sviluppo) a beneficio di entità estere prive di una reale struttura operativa o di personale qualificato (letterbox companies);
- variazioni repentine delle marginalità: repentine e non documentate modifiche nei contratti di fornitura infragruppo a ridosso della chiusura dell’esercizio fiscale volte ad azzerare gli utili della controllata residente.
Alla luce di quanto precede, il MOG 231 deve prevedere rigorose procedure contrattuali per ogni transazione infragruppo, richiedendo l’effettiva dimostrazione del test di utilità del servizio ricevuto (benefit test), la preventiva validazione delle metriche di calcolo da parte della funzione fiscale e la conservazione sistematica delle prove documentali a supporto.
Il ruolo e i poteri dell’Organismo di Vigilanza
L’art. 6, comma 1, lett. b), d.lgs. 8-6-2001, n. 231 richiede che a vigilare sul funzionamento e l’osservanza dei modelli sia un organismo dotato di autonomi poteri di iniziativa e controllo.
Nelle fattispecie di transfer pricing, l’Organismo di Vigilanza deve essere destinatario di precisi flussi informativi periodici, comprensivi delle risultanze degli studi di benchmark, degli accordi preventivi conclusi con il fisco (APA), nonché delle segnalazioni in merito a scostamenti significativi dai budget di gruppo.
L’Organismo di Vigilanza, inoltre, deve possedere adeguate competenze in materia tributaria ed economico-aziendale o potersi avvalere, nei limiti del budget assegnatogli a garanzia della propria indipendenza, di consulenti fiscali specializzati per condurre audit a campione sull’effettività delle prestazioni infragruppo e sulla veridicità economica dei flussi finanziari.
La formazione del personale e la cultura della conformità fiscale
Il MOG 231 deve prevedere l’erogazione di attività di formazione continuativa e mirata quale strumento primario per ridurre la probabilità del verificarsi di violazioni tributarie.
La formazione non deve limitarsi a una ricognizione generica del sistema 231, ma deve strutturare moduli specialistici destinati agli organi amministrativi, alla direzione finanza, controllo e fiscale (CFO, tax manager) e al reparto acquisti/vendite infragruppo.
I percorsi didattici devono approfondire la corretta identificazione delle fattispecie penalmente rilevanti, l’illustrazione delle metodologie OCSE di transfer pricing, la comprensione delle red flags aziendali e la corretta gestione delle comunicazioni verso l’Organismo di Vigilanza e i canali di whistleblowing.
In conclusione
Le amministrazioni finanziarie e le autorità requirenti concentrano sempre più le verifiche transfrontaliere sull’analisi della sostanza economica delle transazioni infragruppo e sull’assetto organizzativo dell’ente.
Un modello di prevenzione strutturato, fondato su un’attenta documentazione delle transazioni, su una capillare formazione del personale e a verifica del quale sia istituito un Organismo di Vigilanza proattivo riduce drasticamente il rischio di accertamenti fiscali invasivi e di pesanti sanzioni pecuniarie e/o interdittive.
Nei gruppi multinazionali e nelle realtà aziendali aperte ai mercati esteri, l’integrazione del presidio sui reati tributari all’interno del MOG 231 rappresenta la via più solida per trasformare la trasparenza fiscale da onere di conformità in un fattore determinante di stabilità patrimoniale e reputazione sul mercato.
Avv. Luca Bertazzoni
Di seguito, un’infografica riassuntiva: