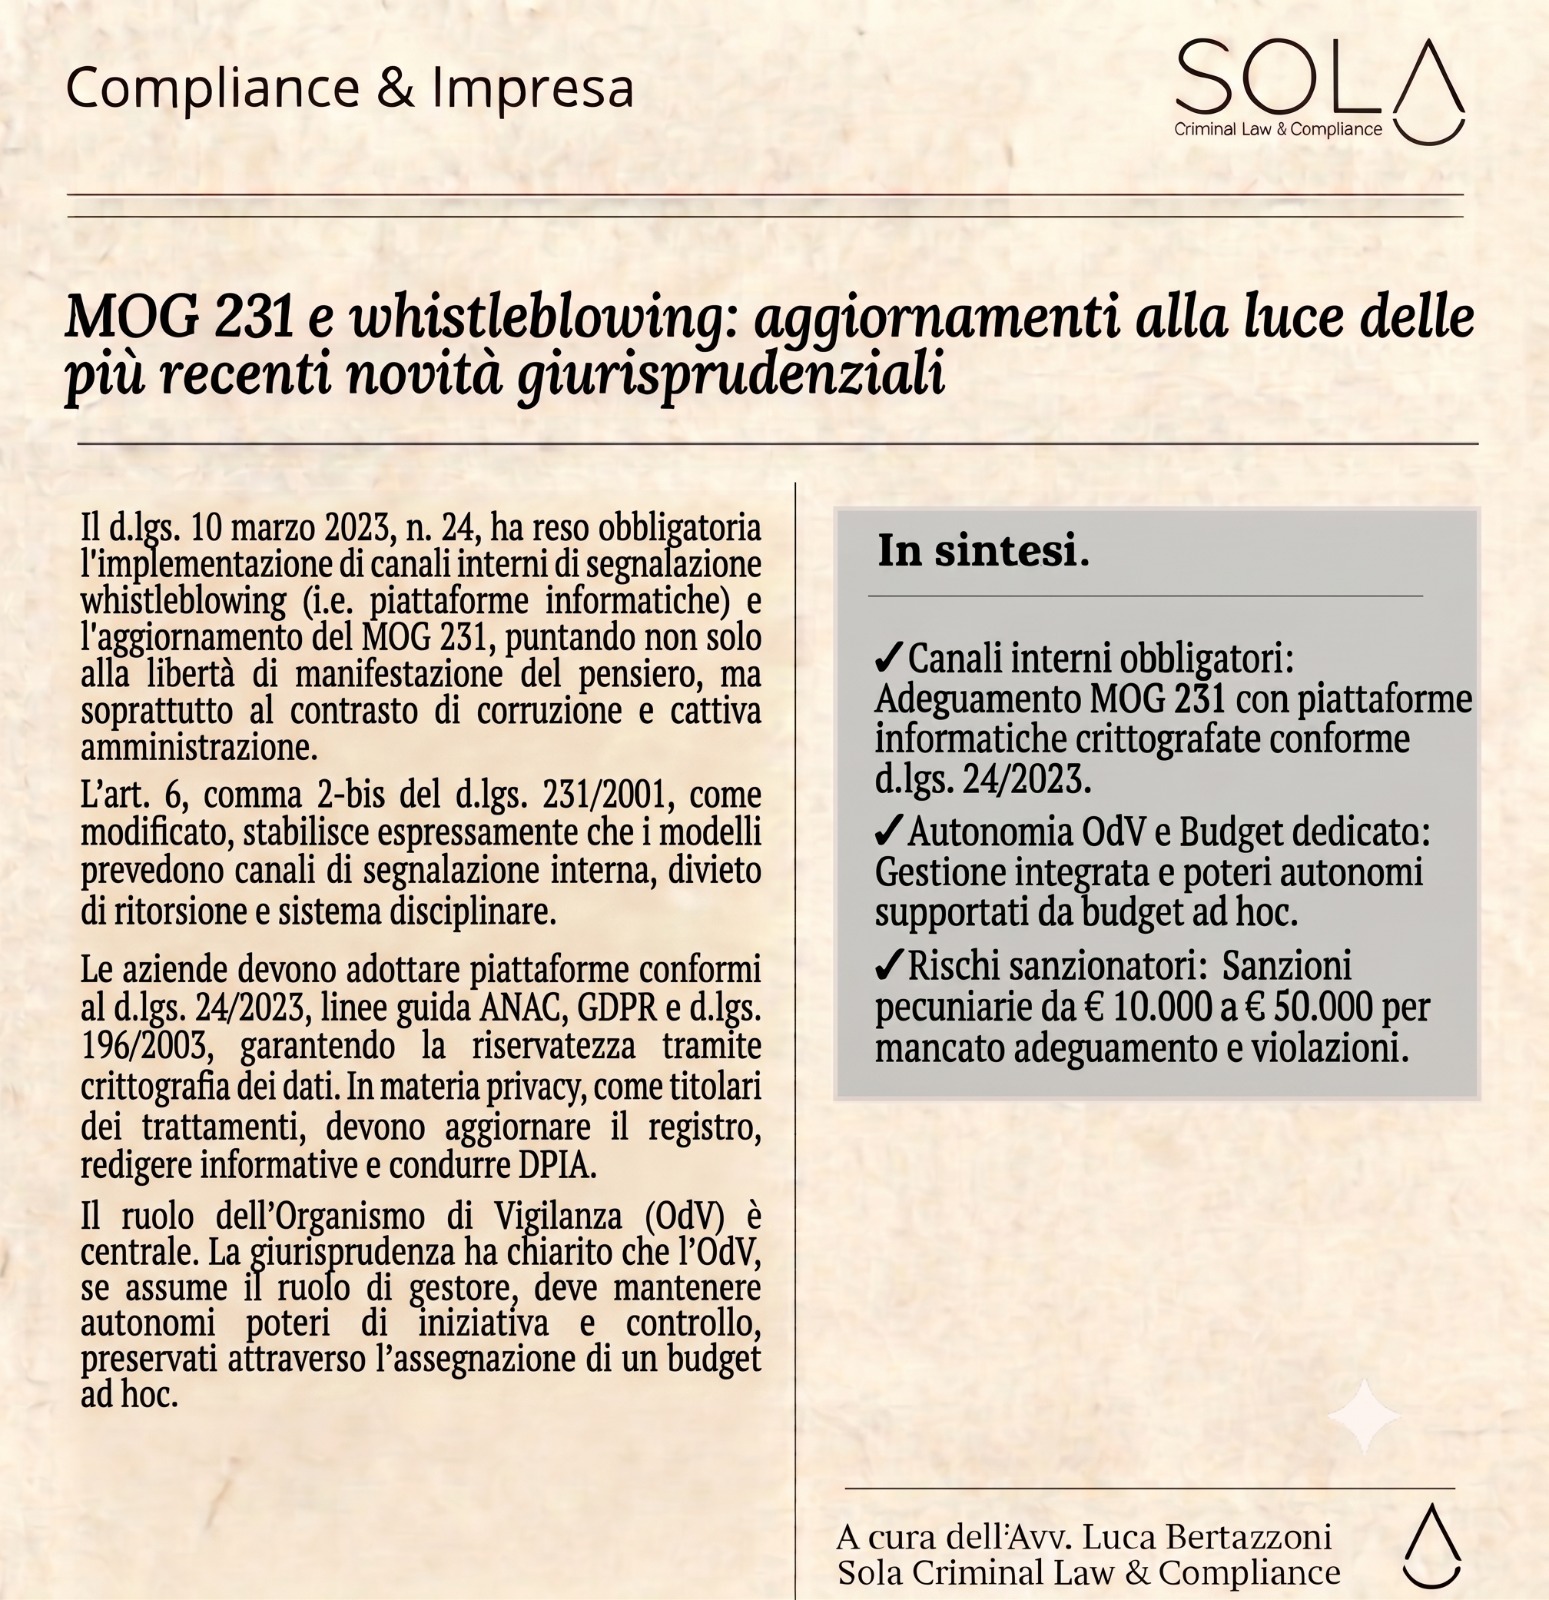
Il d.lgs. 10 marzo 2023, n. 24, puntando non solo a garantire il diritto di comunicare informazioni – inteso come specifica espressione della libertà di manifestazione del pensiero –, ma soprattutto a contrastare corruzione e cattiva amministrazione, anche nel settore privato, come noto, ha reso obbligatoria l’implementazione dei canali interni di segnalazione whistleblowing (i.e. piattaforme informatiche) e il conseguente aggiornamento del MOG 231.
L’art. 6, comma 2-bis del d.lgs. 8-6-2001, n. 231, modificato dal d.lgs. 10 marzo 2023, n. 24, stabilisce ora espressamente che “i modelli di cui al comma 1, lettera a), prevedono, ai sensi del decreto legislativo attuativo della direttiva (UE) 2019/1937 del Parlamento europeo e del Consiglio del 23 ottobre 2019, i canali di segnalazione interna, il divieto di ritorsione e il sistema disciplinare”.
Canali interni di segnalazione whistleblowing (i.e. piattaforme informatiche)
Le aziende sono state chiamate, entro il 31 dicembre 2023, ad adottare piattaforme informatiche per garantire la riservatezza, mediante crittografia dei dati relativi a segnalanti, segnalazioni e documenti.
Piattaforme informatiche che, per essere compliant, devono conformarsi al d.lgs. 10 marzo 2023, n. 24, alle linee guida ANAC, al GDPR (Regolamento UE 2016/679) e al d.lgs. 30 giugno 2003, n. 196.
Dal punto di vista strettamente legato alla materia della privacy, in quanto titolari del trattamento, le aziende devono aggiornare il registro dei trattamenti, redigere informative adeguate e condurre valutazioni d’impatto sulla privacy (DPIA).
Per quanto riguarda il MOG 231, il d.lgs. 10 marzo 2023, n. 24 ha reso necessario:
- indicare specificamente le misure adottate a garanzia della riservatezza dei dati relativi a segnalanti, segnalazioni e documenti;
- formalizzare il divieto di ritorsioni;
- prevedere incontri di formazione specifica del personale;
- redigere procedure (i.e. Atto organizzativo) per disciplinare le modalità di gestione delle segnalazioni whistleblowing.
Per quanto riguarda, invece, il ruolo dell’Organismo di vigilanza, il d.lgs. 10 marzo 2023, n. 24 ha reso necessaria una riflessione di sistema.
Infatti, il primo interrogativo che l’anzidetto decreto ha sollevato riguardava l’opportunità di assegnare il ruolo di gestore delle segnalazioni whistleblowing all’Organismo di vigilanza.
Organismo di vigilanza che, sin dalle prime riflessioni sul tema, è apparso la soluzione più idonea, in quanto la gestione delle segnalazioni whistleblowing, in realtà, si integra naturalmente con i suoi compiti di vigilanza sul MOG 231.
La giurisprudenza, sulla scia di tali riflessioni, ha chiarito che l’Organismo di vigilanza, ove assuma il ruolo di gestore delle segnalazioni whistleblowing, deve mantenere “autonomi poteri di iniziativa e di controllo”. Autonomia che, nel caso di specie, viene preservata attraverso la necessaria assegnazione di un budget ad hoc per la gestione delle segnalazioni whistleblowing.
A quasi due anni dall’entrata in vigore del d.lgs. 10 marzo 2023, n. 24, alcune recenti pronunce hanno riaperto il dibattito in materia di whistleblowing.
La sentenza del Consiglio di Stato n. 8079 del 2025
La sentenza ha consolidato il principio dell’inversione dell’onere probatorio, stabilendo che “la disciplina di cui all’art. 54-bis del d.lgs. n. 165 del 2001 e, successivamente, agli artt. 17 e 19 del d.lgs. n. 24 del 2023 prevede una presunzione legale relativa (iuris tantum) del carattere ritorsivo degli atti adottati dall’amministrazione nei confronti del segnalante”.
La presunzione opera quando ricorrano tre condizioni: “la prova dell’avvenuta segnalazione di condotte illecite; l’adozione da parte dell’amministrazione di un atto riconducibile alla nozione ampia di ‘ritorsione’; la successione temporale tra la segnalazione e l’adozione dell’atto”. Verificandosi tali presupposti, “si inverte l’onere probatorio e spetta all’amministrazione dimostrare che le misure adottate sono motivate da ragioni estranee alla segnalazione”.
Pur trattandosi di una pronuncia che ha interessato il settore pubblicistico, le relative conclusioni possono essere adattate al contesto privatistico. Contesto, quest’ultimo, è bene precisarlo, in cui l’anzidetto principio non trova applicazione.
Ciononostante, la sopra citata sentenza può fornire importanti spunti di aggiornamento del MOG 231 nel settore privato.
Il MOG 231, infatti, dovrebbe prevedere procedure di documentazione delle decisioni assunte nei confronti del whistleblower a seguito d’una segnalazione whistleblowing, a garanzia della trasparenza, eticità e totale estraneità alla segnalazione delle anzidette decisioni.
Cassazione civile, ordinanza n. 9148 del 2023
La Cassazione civile, con ordinanza n. 9148 del 2023, ha stabilito che “la normativa di tutela del dipendente che segnala illeciti altrui salvaguardia il medesimo dalle sanzioni che potrebbero conseguire a suo carico secondo le norme disciplinari o da reazioni ritorsive dirette ed indirette conseguenti alla sua denuncia, ma non istituisce un esimente per gli autonomi illeciti che egli, da solo o in concorso con altri responsabili, abbia commesso”.
Da quanto precede discende che il MOG 231 deve distinguere precisamente le condotte protette (segnalazioni in buona fede di illeciti altrui) dalle condotte non protette (illeciti autonomi del segnalante, anche se temporalmente successivi alla segnalazione).
La conclusione è che un sistema di gestione delle segnalazioni whistleblowing correttamente impostato contribuisce a creare un ambiente lavorativo improntato alla trasparenza.
Senza contare che appare oggettivamente pericoloso non impostare correttamente un sistema di gestione delle segnalazioni whistleblowing. Tale mancanza, infatti, potrebbe comportare l’irrogazione, in danno delle aziende, di penetranti sanzioni [multa da € 10.000 a € 50.000].
Avv. Luca Bertazzoni
Di seguito, un’infografica riassuntiva: