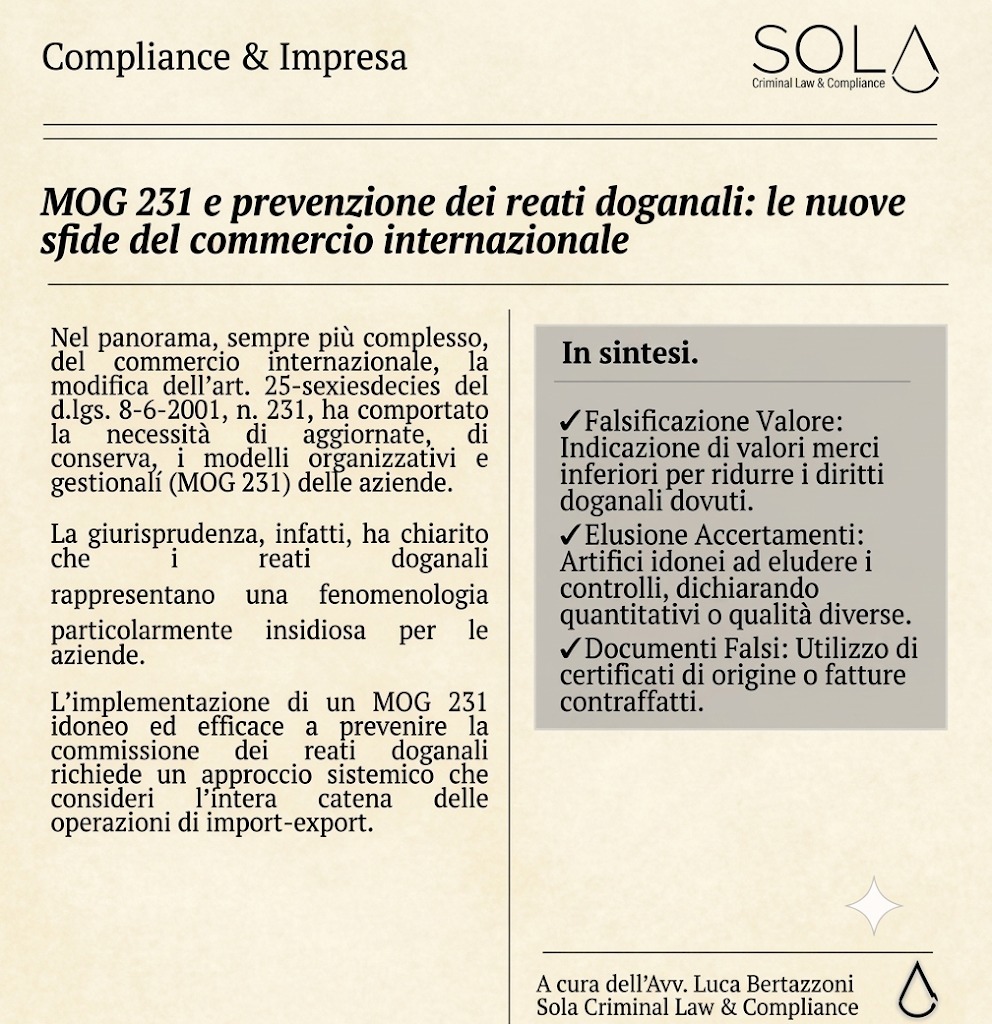
Nel panorama, sempre più complesso, del commercio internazionale, la modifica dell’art. 25-sexiesdecies del d.lgs. 8-6-2001, n. 231, ha comportato la necessità di aggiornare, di conserva, i modelli organizzativi e gestionali (MOG 231) delle aziende.
La giurisprudenza, infatti, ha chiarito che i reati doganali rappresentano una fenomenologia particolarmente insidiosa per le aziende. I principali rischi derivano:
- dalla falsificazione del valore delle merci, ovvero nell’indicazione di valori inferiori a quelli reali per ridurre i diritti doganali dovuti;
- dalla presentazione della merce alla dogana con artifici idonei ad eludere gli accertamenti, dichiarando quantitativi o qualità diverse da quelle reali;
- dall’utilizzo di documenti falsi, con particolare attenzione ai certificati di origine o fatture commerciali contraffatti.
L’implementazione di un MOG 231 idoneo ed efficace a prevenire la commissione dei reati doganali richiede un approccio sistemico che consideri l’intera catena delle operazioni di import-export.
Il MOG 231 dev’essere redatto nel rispetto delle previsioni di cui all’art. 6 del d.lgs. 8-6-2001, n. 231.
Ciò significa, più precisamente, che, da un lato, il MOG 231 deve individuare e descrivere dettagliatamente le specifiche attività – dalla classificazione tariffaria alla determinazione del valore, dalla gestione della documentazione ai rapporti con spedizionieri e intermediari doganali – il cui quotidiano esperimento può comportare il rischio di commissione dei reati doganali e, dall’altro lato, che, lo stesso deve prevedere specifici protocolli di controllo.
L’Organismo di vigilanza.
L’art. 6, comma 1, lett. b) richiede che “il compito di vigilare sul funzionamento e l’osservanza dei modelli di curare il loro aggiornamento [sia] stato affidato a un organismo [i.e. Organismo di vigilanza] dell’ente dotato di autonomi poteri di iniziativa e di controllo”.
Nel settore doganale, l’Organismo di vigilanza deve avere competenze specifiche o potersi avvalere, nei limiti del budget concessogli dall’ente a garanzia della sua autonomia e indipendenza, di consulenti specializzati.
La gestione delle risorse finanziarie.
L’art. 6, comma 2, lett. c) del d.lgs. 8-6-2001, n. 231, inoltre, richiede di “individuare modalità di gestione delle risorse finanziarie idonee ad impedire la commissione dei reati”.
Nel contesto doganale, questo si traduce nella necessità di implementare controlli sui pagamenti dei diritti di confine e sulla gestione delle garanzie doganali.
I canali interni di segnalazione whistleblowing.
Il comma 2-bis dell’art. 6 del d.lgs. 8-6-2001, n. 231 prevede espressamente che i modelli organizzativi includano canali di segnalazione interna.
Nel settore doganale, questi strumenti assumono particolare rilevanza considerata la complessità delle operazioni e il coinvolgimento di numerosi soggetti esterni.
Gli anzidetti canali devono essere accessibili non solo ai dipendenti, ma anche ai collaboratori esterni, spedizionieri e partner commerciali che potrebbero venire a conoscenza di irregolarità.
La protezione dell’anonimato, la garanzia della riservatezza della segnalazione e la tutela dalle possibili ritorsioni rappresentano, pertanto, elementi essenziali per garantire l’efficacia degli stessi.
La segregazione di funzioni.
Il MOG 231 deve prevedere una chiara separazione tra chi autorizza le operazioni doganali, chi le esegue e chi ne verifica la correttezza, evitando concentrazioni di potere che potrebbero facilitare la commissione di condotte illecite. Realizzando, con ciò, quella che in gergo viene definita “segregazione di funzioni”.
L’archiviazione.
Ogni operazione doganale deve essere supportata da documentazione completa e verificabile, con particolare attenzione alla conservazione degli originali e alla verifica dell’autenticità dei documenti ricevuti dai terzi.
Senza dubbio alcuno, simili controlli sarebbero certamente facilitati dall’utilizzo di strumenti digitali, incluse soluzioni di blockchain per la tracciabilità delle operazioni.
La gestione delle irregolarità.
Il MOG 231 deve includere procedure per la gestione delle irregolarità riscontrate, con particolare attenzione alla tempestiva comunicazione – ove necessario – alle autorità competenti.
La formazione.
Sotto altro aspetto che, è bene precisarlo, è aspetto strettamente collegato ai precedenti v’è la formazione.
Ciò in quanto, quest’ultima permette al MOG 231 di trovare effettiva applicazione scongiurando il rischio che le prescrizioni introdotte al suo interno restino lettera morta a causa dell’incapacità del personale di comprenderle e, conseguentemente, eseguirle.
La complessità della normativa doganale richiede, infatti, un investimento significativo nella formazione del personale coinvolto nelle operazioni di import-export.
In conclusione, la prevenzione dei reati doganali transita attraverso l’adozione d’un MOG 231 idoneo ed efficace nei termini sin qui sommariamente descritti e rappresenta oggi la chiave strategica imprescindibile per preservare la competitività aziendale in un contesto normativo sempre più rigoroso.
Contesto, quest’ultimo, in cui l’eccellenza operativa deve necessariamente coniugarsi con l’eccellenza della compliance e, per quel che qui importa, della compliance 231.
Avv. Luca Bertazzoni
Di seguito, un’infografica riassuntiva: